Teniendo la trayectoria de Río Seguros como base, proyecta un plan de crecimiento sostenido para los próximos 5 años. Su presidente, César Paredes, sostiene que la velocidad en la emisión de pólizas y en la gestión de siniestros define más que el precio a la hora de elegir un seguro.
nterfisa Seguros inicia una nueva etapa bajo el concepto «El valor de animarse», con el respaldo del Grupo Cogorno, del que forma parte Interfisa Banco. Desde que el grupo asumió la conducción de la aseguradora, la firma reordenó su trabajo en torno a tres ejes: clientes, accionistas y colaboradores.
La decisión de fondo fue no apostar a las tarifas como diferencial. Paredes considera que una estrategia basada en el costo no es sostenible en un sector con competencia feroz, y por eso el foco se puso en la excelencia del servicio. La reducción de los tiempos de emisión de pólizas y de atención de siniestros, apoyada en desarrollos tecnológicos, fue uno de los primeros cambios de esa etapa.
Paredes analiza el proceso de transformación, el lugar de los agentes en el plan de expansión, la inversión en inteligencia artificial y su visión sobre el Open Insurance como herramienta para que más personas accedan a una póliza en Paraguay.
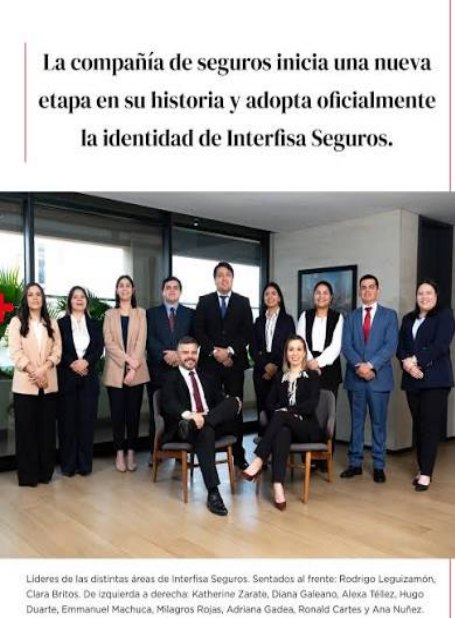
¿Cuál fue el enfoque de trabajo desde que el Grupo Cogorno asumió la gestión de la compañía?
A partir de que el grupo tomó la gestión, nos enfocamos en las tres principales verticales de una empresa: los clientes, los accionistas y los colaboradores. Sobre esa base empezamos a mejorar los procesos que habíamos identificado, no solo para optimizarlos, sino para darle a la empresa un atributo diferenciador frente a las demás compañías. Uno puede pensar que ese atributo va a ser el precio, pero eso no es sostenible, porque la competencia de precio puede ser feroz. Donde identificamos que podíamos diferenciarnos fue en la excelencia en la atención al cliente, y lo hicimos muy rápidamente: mejoramos los tiempos de emisión de las pólizas y los tiempos de atención de los siniestros, que son los dos ítems principales.
¿Por qué pusieron el foco en la atención?
¿Por qué uno contrata un seguro? Porque quiere estar respaldado en el momento en que lo necesita. Imagínate que necesites algo un sábado, un domingo o de madrugada, y nadie te atienda. Uno contrata un seguro para ser atendido donde, cuando y como lo necesite. A partir de esa premisa nos enfocamos en mejorar los procesos.
¿Qué papel cumplen los otros dos pilares, los accionistas y los colaboradores?
El Grupo Cogorno es uno de los principales grupos económicos del país. El respaldo que nos da, también a través del banco, permite que seamos muy confiables en el mercado, a pesar de que se nos vea como si estuviéramos iniciando el camino en este negocio. Los colaboradores son el tercer pilar fundamental, porque creemos firmemente que colaboradores bien capacitados y bien motivados marcan la diferencia en la atención. Esa es la filosofía de trabajo con la que iniciamos y la que venimos implementando.
Además de la nueva identidad, ¿qué cambia en la visión del negocio?
Dentro de ese marco de excelencia en la atención identificamos oportunidades muy interesantes, porque hay necesidades de los clientes que hoy no son satisfechas por las aseguradoras tradicionales ni por los productos tradicionales. El mundo de los negocios evoluciona, y tenemos que ser muy creativos para darles respaldo, acompañamiento y, sobre todo, seguridad a nuestros clientes en el desarrollo de esos negocios. Estamos adaptando la compañía para cubrir las necesidades que las compañías tradicionales no saben atender. El negocio está en asumir los riesgos que otros tienen aversión a asegurar o no saben respaldar; por ahí pasa el desarrollo de este negocio.
Paraguay tiene una baja penetración de seguros y un mercado pequeño, pero con muchos jugadores. ¿Cómo buscan diferenciarse?
El factor diferenciador va a estar en la excelencia en la atención al cliente. En precio todos podemos competir, más todavía nosotros, que pertenecemos a un grupo muy importante. Pero entendemos que no es eso lo que va a hacer que el cliente decida, y el tiempo nos lo está demostrando: cuando tomamos la gestión de la empresa teníamos un tamaño y hoy, al terminar este ejercicio, tenemos bastante más músculo. Muchas empresas están yendo hacia la impersonalización, otras hacia no darle al cliente la libertad de elegir su seguro, y esos son factores sensibles para las decisiones de las empresas y de las personas. La persona quiere ser bien atendida, cuando y donde lo necesite. Ahí estamos encontrando el factor de éxito frente a las empresas tradicionales.
¿Tienen previsto un plan de inversión o de expansión en esta nueva etapa?
Con la fuerza que nos da el grupo y la que nos dan nuestros agentes, vamos a crecer en los próximos cinco años. Tenemos un plan de expansión muy importante, y ese plan tiene un factor clave: nuestros agentes. Para nosotros son miembros clave, ellos nos permiten llegar hasta el cliente final, y el tiempo nos va a fortalecer en la relación con ellos y con ese cliente. Uno de los pilares de nuestra buena relación, y quiero subrayarlo, es la valoración del trabajo de los agentes.
¿Qué segmentos les interesan y cómo buscan posicionarse en ellos?
Tenemos una concentración de riesgo bastante diversificada. A diferencia de otras compañías, que a veces se concentran en vehículos o en caución, nosotros apuntamos a diversificar el riesgo de nuestra cartera, lo que nos va a permitir asistir con mayor solvencia a nuestros asegurados. En este proceso también vamos a desarrollar nuevos productos que se adapten a las necesidades de los clientes y a la evolución de los negocios.
¿Qué lugar ocupa la tecnología en esta transformación?
Un lugar clave. Desde que tomamos la gestión de la compañía apostamos a la innovación tecnológica. Estamos invirtiendo bastante en desarrollos tecnológicos, en inteligencia artificial y en la capacitación de nuestros colaboradores para el uso y el desarrollo de IA. La mejora en la emisión de pólizas tiene detrás no solo un cambio de mentalidad de las personas, sino también desarrollo tecnológico. Lo mismo ocurre con la atención de siniestros, que tiene detrás un gigantesco trabajo de desarrollo y optimización de procesos. Además, estamos desarrollando Business Intelligence para monitorear todas las mejoras, de modo que sean cuantificables y medibles y nos den información cierta sobre si estamos logrando lo que nos proponemos.
Más allá de los indicadores internos, ¿qué tiene que pasar en el mercado asegurador paraguayo para considerar que esta transformación fue un éxito?
Tengo una percepción que quizás no sea muy compartida: yo creo en el Open Insurance, que básicamente consiste en que la persona tenga la información suficiente y la libertad de elegir su seguro. Eso funciona en México, en Brasil y en otros países. Acá el concepto todavía no está muy desarrollado, pero creo que, en la medida en que las personas puedan ver en qué les beneficia tomar un seguro y tengan acceso a información comparada, como cuál les conviene más, qué asistencias de cada uno y cuál es el precio, van a comprender la necesidad de contratarlo, ya sea por la cobertura o por la asistencia. Es fundamental que esa información esté disponible para cualquiera: uno debería poder acceder a una base de productos de seguros donde autogestionarse y comparar. Eso va a contribuir al crecimiento del uso de los seguros y a salir de lo que comúnmente se llama seguro cautivo, porque quitarle la libertad al cliente no nos va a permitir desarrollar el mercado.
La penetración del seguro en Paraguay sigue siendo baja frente a los países vecinos. ¿Qué hace falta para que crezca?
Va a ser la suma de varios factores. Uno es el Open Insurance; otro, la parte regulatoria: la nueva ley que está en discusión va a contribuir a ese desarrollo. También suman la mayor compenetración con los agentes, la profesionalización, la inversión en la capacitación de los colaboradores y en tecnología. Tenemos que optimizar nuestros costos y nuestros procesos, pero sobre todo pensando en que nuestros clientes tengan una mejor atención. Y cuando hablo de Open Insurance, repito, hablo de libertad de elección y de acceso a información que permita decidir cuál es el mejor seguro.
En el mercado asegurador no se venden solo pólizas, se vende confianza. ¿Cómo define su liderazgo en esta nueva etapa?
Está basado en las tres verticales que mencionaba: los colaboradores, los clientes y los accionistas. En la medida en que podamos crear una visión compartida entre todos esos actores, vamos a lograr el objetivo, que es la excelencia en la atención. El estilo de liderazgo se basa en trabajar en equipo, lograr resultados y eficiencia, pero todo orientado a nuestros clientes.
¿Cuáles son sus no negociables?
Mi no negociable es tener un producto, una idea o un proceso que no esté orientado al objetivo. Si alguien viene con una propuesta que no apunta a eso, creo que es una pérdida de tiempo. Lo que no negociaría es que haya elementos, actitudes que no estén alineados.
forbes.com.py